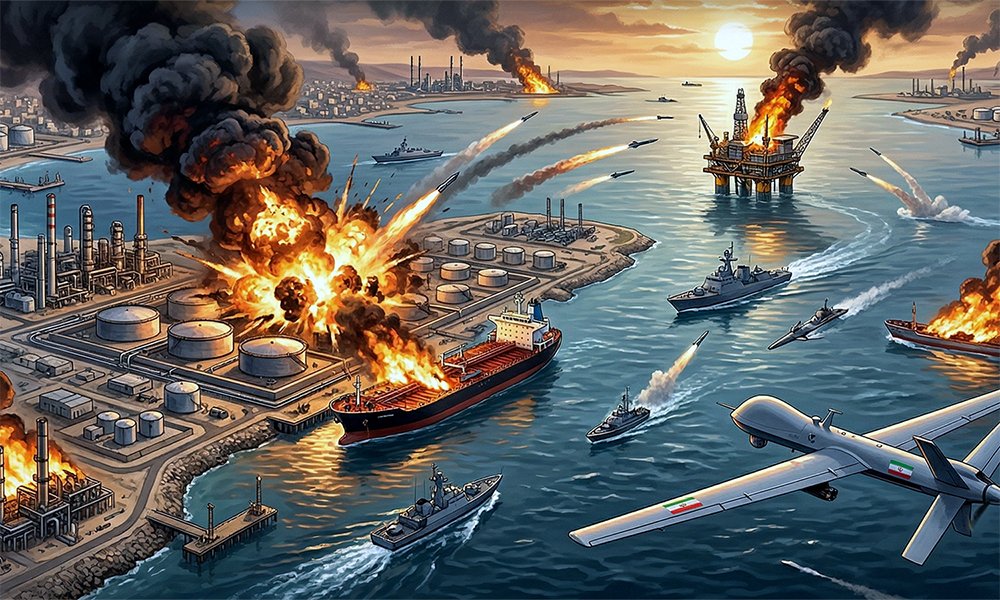
SULAWESI TENGAH — Serangan ini terjadi pada Selasa (18/8/2026), menargetkan fasilitas pengolahan minyak milik raksasa energi Saudi, Aramco, di kawasan pesisir Jazan yang strategis di selatan Laut Merah. Kantor berita Saba, yang dikelola Houthi, mengonfirmasi bahwa operasi ini menggunakan armada drone tempur dan merupakan respons langsung atas patroli jet tempur koalisi Saudi di wilayah udara Saada dan Hajjah. Ini bukan serangan sporadis; ini adalah strategi terukur untuk melumpuhkan sumber pendapatan utama Riyadh.
Mengapa Target Jazan Bukan Kebetulan
Kilang di Jazan memiliki nilai strategis ganda. Selain menjadi pusat pengolahan minyak, lokasinya yang berada di pesisir Laut Merah menjadikannya titik paling dekat dengan wilayah kekuasaan Houthi di Yaman utara. Dengan rentang terbang drone yang pendek, Houthi bisa melancarkan serangan berulang dengan waktu peringatan yang sangat minim bagi pertahanan udara Saudi. Ini adalah kelemahan geografis yang tidak bisa ditutupi oleh sistem pertahanan udara secanggih apapun.
Serangan ini juga mengirim sinyal bahwa Houthi tidak lagi sekadar mengganggu jalur pelayaran, tetapi secara langsung menyerang aset produksi. Jika serangan serupa terulang dan menyebabkan gangguan produksi berkepanjangan, dampaknya akan langsung terasa pada pasokan minyak global, bukan hanya harga di bursa berjangka.
Kombinasi Mematikan: Jazan dan Selat Hormuz
Yang membuat situasi ini jauh lebih berbahaya dari serangan-serangan sebelumnya adalah timing-nya. Gempuran ke Jazan terjadi bersamaan dengan blokade ketat yang diterapkan Iran di Selat Hormuz. Dua jalur energi paling kritis di dunia—Selat Hormuz di timur dan Laut Merah di barat—kini berada dalam status konflik aktif secara bersamaan.
Kondisi ini menciptakan skenario terburuk bagi pasar energi: gangguan pasokan dari dua titik sekaligus. Kapal tanker Saudi yang mencoba keluar melalui Laut Merah menghadapi ancaman langsung dari drone dan rudal Houthi, sementara jalur alternatif melalui Selat Hormuz sudah lebih dulu diblokir Teheran. Pilihan logistik bagi eksportir minyak Saudi praktis tertutup, dan ini yang memicu kepanikan di pasar komoditas.
Dari Gencatan Senjata ke Ambang Perang Regional
Pembatalan sepihak gencatan senjata 2022 oleh Houthi pada Juli lalu menjadi titik balik. Sejak saat itu, kelompok yang didukung penuh Teheran ini secara konsisten meningkatkan level serangan. Pendaratan pesawat militer Iran di Sanaa bulan lalu menjadi pemicu langsung yang membuka jalan bagi serangan balasan koalisi Saudi, yang kemudian dijawab Houthi dengan serangan ke Jazan ini.
Pola eskalasi ini menunjukkan bahwa Houthi memiliki kapabilitas intelijen dan logistik yang cukup untuk memilih target bernilai tinggi. Mereka tidak menembak secara acak; mereka menyerang titik-titik yang paling menyakitkan secara ekonomi bagi Arab Saudi. Ini adalah doktrin perang asimetris yang dijalankan dengan disiplin tinggi.
Yang Perlu Diperhatikan: Dampak ke Harga Energi dan Rupiah
Untuk konteks Indonesia, dampak dari eskalasi ini tidak bisa diabaikan. Data ekonomi yang dirilis bersamaan menunjukkan Rupiah sudah melemah ke level Rp17.840 per Dolar AS. Jika harga minyak mentah dunia melonjak akibat gangguan pasokan ini, beban impor energi akan semakin berat dan tekanan terhadap nilai tukar bisa berlanjut.
Belum lagi harga emas Antam yang sudah melejit ke Rp2,695 juta per gram—indikasi kuat bahwa pasar sedang dalam mode risk-off. Kombinasi pelemahan Rupiah dan kenaikan harga emas adalah sinyal bahwa investor sedang mencari aset aman, dan konflik Timur Tengah adalah pemicu utamanya.
Kesimpulan: Titik Rawan yang Belum Selesai
Serangan ke Jazan ini adalah pengingat bahwa konflik Yaman tidak pernah benar-benar mereda, hanya menunggu pemicu berikutnya. Blokade Laut Merah yang diumumkan Houthi bukan sekadar retorika—serangan ini adalah eksekusi nyata dari ancaman tersebut. Selama Iran terus memasok drone dan rudal ke Houthi, dan selama koalisi Saudi terus melakukan patroli udara di Yaman, siklus serangan balasan ini akan berulang dengan intensitas yang semakin tinggi.
Bagi pasar energi global, ini adalah risiko yang tidak bisa di-hedge dengan mudah. Dan bagi Indonesia, ini berarti tekanan tambahan pada anggaran energi dan nilai tukar di saat fundamental ekonomi domestik sedang tidak dalam kondisi terbaiknya.